
Cómo calcular la cuota de un crédito hipotecario en Colombia: tasa efectiva anual, plazo y ejemplo paso a paso
Aprende a convertir la tasa efectiva anual en cuota fija en pesos, con un ejemplo que puedes repetir, el reparto de interés y capital, y qué dice la ley sobre plazo, financiación y primera cuota.
IDIOMA DEL ARTÍCULO
Mostrando idioma original
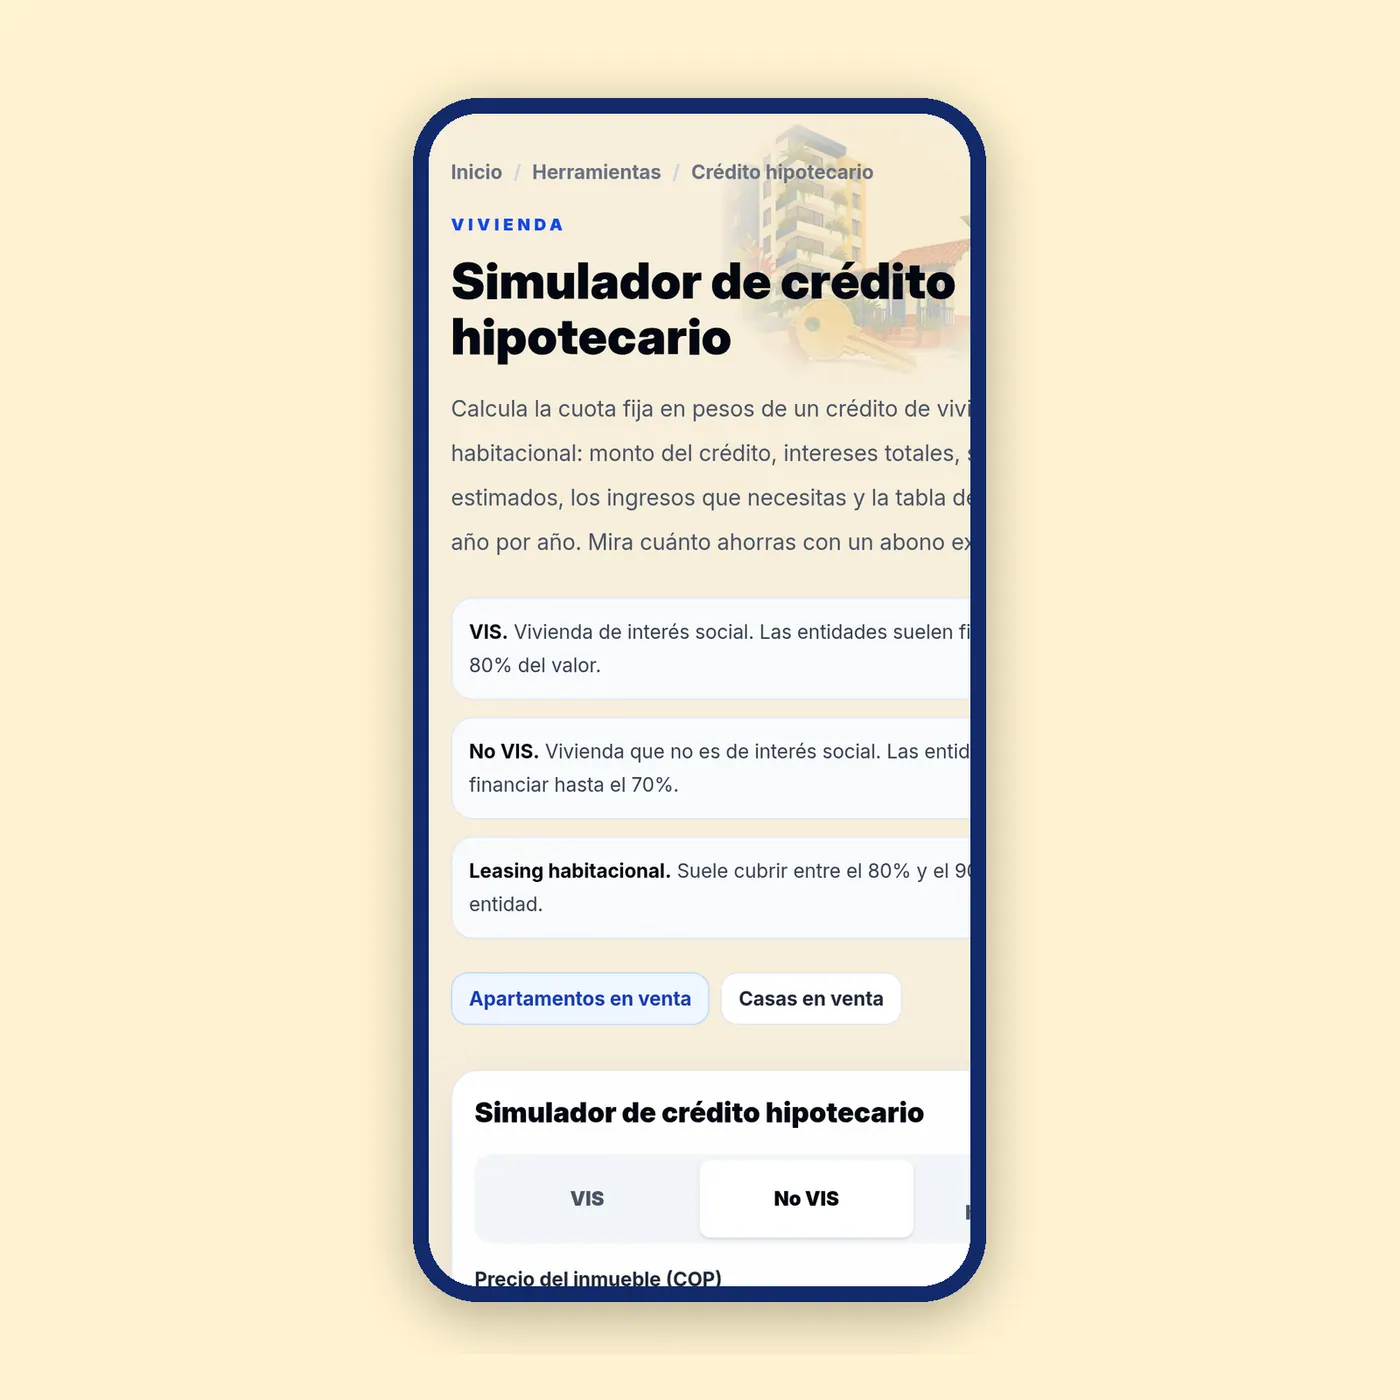
Respuesta rápida: con tres datos (monto, plazo en meses y tasa efectiva anual) sacas la cuota fija en pesos. Conviertes la E.A. a tasa mensual y aplicas la fórmula de la anualidad. Abajo lo hacemos con un caso completo y, si prefieres no hacer la cuenta a mano, puedes probar tus propios números en el simulador de crédito hipotecario de Colombia Move.
Una advertencia desde ya: el 12 % E.A. que uso en todos los ejemplos es una suposición de partida del simulador, no la tasa del mercado. La tasa que vale es la de tu cotización por escrito. Y para ver a qué precios piden hoy los vendedores, mira el portal de inmuebles.
Qué te cotiza el banco: tasa efectiva anual, pesos o UVR
La Ley 546 de 1999 (art. 17) dice que la tasa remuneratoria de un crédito de vivienda se expresa solo como tasa efectiva anual, se cobra vencida, no se capitaliza y queda fija, salvo que las partes pacten bajarla. Por eso toda cotización seria trae una E.A., no una tasa nominal.
Un crédito en pesos es posible si la tasa es fija durante todo el plazo, no hay capitalización de intereses y se acepta el prepago total o parcial sin penalidad. La alternativa es la UVR, una unidad certificada por el Banco de la República que sigue la inflación: la cuota es constante en UVR, pero en pesos va cambiando. En este artículo calculo solo la cuota fija en pesos. Para el panorama de entidades y modalidades, revisa la guía de crédito hipotecario 2026.
¿Vendes o arriendas un inmueble? Publicar mi inmueble
De la tasa efectiva anual a la tasa mensual
Aquí tropieza mucha gente: la tasa mensual no es la E.A. dividida entre 12. La Superfinanciera publica la conversión correcta:
i = ((1 + ia)^(1/12)) − 1
Con ia = 0,12 (nuestro ejemplo), i = (1,12^(1/12)) − 1, que da aproximadamente 0,0095, es decir, cerca de 0,95 % mensual. Si dividieras 12 entre 12 te saldría 1 % y la cuota quedaría mal calculada. Esa i es la que entra en la anualidad; no la presentes como la tasa que cobra el banco cada mes, porque la tasa pactada sigue siendo la E.A.
La cuota fija y el primer corte de interés y capital
El escenario único de este artículo: vivienda de $300.000.000, cuota inicial de $90.000.000 (30 %), crédito de $210.000.000 a 240 meses (20 años) y 12 % E.A. de ejemplo. La cuota fija es la anualidad uniforme sobre el saldo inicial, el número de meses y la i de arriba: C = P × i ÷ (1 − (1 + i)^−n).
El simulador de Colombia Move mostró el 15 de noviembre de 2026 para este caso una cuota de $2.223.109 sin seguros, con intereses totales de $323.546.169. Si tu calculadora difiere por redondeo, quédate con la cifra del simulador y entiende la lógica, que es esta:
- Interés del mes = saldo anterior × i. En el primer mes son cerca de $1.992.600.
- Abono a capital = cuota − interés. En el primer mes quedan cerca de $230.500.
- Saldo = saldo anterior − abono a capital. Solo baja por el capital, nunca por el interés.
Por eso las primeras cuotas pagan casi todo en intereses. Al cierre del año 1, el simulador muestra intereses por $23.762.765, capital por $2.914.544 y saldo de $207.085.456. Después de doce cuotas pagadas, la deuda casi no se movió. Es normal en este sistema y es la razón por la que abonar a capital temprano pesa tanto.
Esta cuenta parte del precio del inmueble. Si todavía estás comparando cuánto piden por apartamento, el precio por m² es otro cálculo: lo explicamos en cómo calcular y comparar el metro cuadrado. Repite el ejemplo con tus datos en el simulador; ahí también ves la tabla de amortización completa.
Plazo, 70 % u 80 % de financiación y el tope del 40 %
Tres reglas que conviene tener claras antes de ir al banco:
- Plazo: el mínimo legal de amortización es de 5 años. El máximo que fije el Gobierno no puede ser inferior a 30 años (Ley 2079 de 2021), y la Superfinanciera describe el rango del crédito de vivienda entre 5 y 30 años.
- Financiación: hasta el 70 % del valor del inmueble, y hasta el 80 % si es vivienda de interés social (VIS). El valor es el precio de compra o un avalúo de los seis meses anteriores al desembolso.
- Primera cuota: desde el Decreto 583 de 2025 (publicado en el Diario Oficial 53.132 del 29 de mayo de 2025), no puede superar el 40 % de los ingresos familiares que se puedan acreditar, tanto en VIS como en No VIS. Son ingresos de cónyuges, compañeros permanentes o parientes dentro de los grados que fija el decreto.
Ojo con una confusión muy repetida: el simulador rotula en el ejemplo "ingresos necesarios (cuota al 30 %)" por $7.410.363. Eso es una regla de planeación más prudente que la herramienta usa, no el tope legal ni un ingreso mínimo de aprobación. Y cumplir el 40 % tampoco obliga al banco a aprobarte: cada entidad revisa otras deudas, historial y estabilidad, y puede aplicar un tope interno menor. Yo no armaría el presupuesto justo al límite legal; un colchón respira mejor.
Abono extra a capital: ¿bajas la cuota o el plazo?
La ley permite prepagar total o parcialmente en cualquier momento sin penalidad, y en un prepago parcial el deudor elige si baja la cuota o el plazo. Esa decisión cambia el resultado por completo.
En el ejemplo, el simulador indica que un abono extra de $300.000 cada mes ahorraría cerca de $116.903.635 en intereses y acortaría el crédito unos 6 años, siempre que el abono se aplique a reducir plazo. Si eliges bajar la cuota, el ahorro no es ese. Mi consejo: si puedes, pide por escrito cómo aplicará el banco cada abono y deja constancia de que quieres reducir plazo.
Qué no entra en esa cuota
La cuota de la fórmula es solo el servicio de la deuda: no incluye seguros ni intereses de mora. El decreto exige asegurar el inmueble contra incendio y terremoto, y las entidades suelen cotizar otros seguros aparte. Pide siempre la cuota con seguros y compárala entre bancos con la E.A. al lado; no compares solo la cuota del anuncio.
Tampoco entran escritura, registro ni demás gastos de cierre. Pide la liquidación por escrito y revisa la guía de gastos de notaría y registro al comprar vivienda usada. Si estás pensando en leasing habitacional en lugar de crédito, el decreto le aplica el tope del 40 % y el seguro, pero no la regla de financiación del 70 % y 80 %; las diferencias están en leasing habitacional vs. crédito hipotecario.
Y una nota honesta: ningún simulador, incluido el nuestro, estudia tu crédito. El ejemplo no es una oferta; es una forma de llegar al banco sabiendo qué preguntar.
Si vas a vender con esa cuota en mente
Quien compra mira la cuota, no solo el precio. Si vendes finca, lote o casa campestre, ponte en los zapatos del comprador: ¿el precio que pides cabe en un crédito, o tendrá que pagar casi todo de contado? Un lote sin vivienda no entra automáticamente en el crédito de vivienda de la Ley 546; esa ley financia vivienda nueva o usada, construcción individual o mejoras de vivienda usada. Si tu anuncio es solo lote, avisa al comprador que confirme con la entidad si califica antes de contar con el 70 %.
Como referencia de precios pedidos (no de cierre ni de avalúo), según los anuncios de Colombia Move del 15 de noviembre de 2026, la mediana de oferta es de $850 millones en fincas en venta, $400 millones en lotes y $650 millones en casas campestres. Ese día había 37 fincas, 45 lotes y 26 casas campestres en venta en el buscador del sitio. Puedes mirar la categoría de fincas o toda la sección de vivienda para ubicar tu inmueble.
Un anuncio que se financia con facilidad trae precio claro, si hay vivienda o no, estado real y papeles al día. Publicar en Colombia Move no cobra comisión por la venta.
Preguntas frecuentes
❓ ¿Cómo paso una tasa efectiva anual a tasa mensual?
Aplicas i = ((1 + tasa)^(1/12)) − 1, con la tasa en decimal. Esa i entra en la fórmula de la anualidad. No es la tasa dividida entre 12: con 12 % E.A. de ejemplo, la mensual equivalente queda cerca de 0,95 %, no en 1 % (verifica en la fuente oficial).
❓ ¿Cuánto es la cuota de un crédito de $210 millones a 20 años?
En el ejemplo del simulador de Colombia Move (15 de noviembre de 2026), al 12 % E.A. y sin seguros, la cuota fija es de $2.223.109. Ese 12 % no es la tasa del mercado: cámbialo por la de tu cotización y suma los seguros (verifica en la fuente oficial).
❓ ¿Cuánto tengo que ganar para un crédito de vivienda?
La primera cuota no puede superar el 40 % de los ingresos familiares que puedas acreditar, en VIS y No VIS, según el Decreto 583 de 2025. El banco puede exigir menos y el 30 % del simulador es solo una prueba más prudente, no un mínimo de aprobación (verifica en la fuente oficial).
❓ ¿Puedo abonar a capital sin multa?
Sí, el prepago total o parcial no tiene penalidad según la Ley 546 de 1999. Tú eliges si baja la cuota o el plazo. El ahorro del ejemplo del simulador solo aplica si el abono se usa para reducir plazo, como en esa corrida (verifica en la fuente oficial).
❓ ¿Una finca o un lote se financia con la misma fórmula?
La fórmula de la cuota es la misma si el banco da un crédito en pesos a tasa fija. Pero la Ley 546 cubre vivienda, no automáticamente un lote sin construcción. Confirma con la entidad si tu inmueble califica antes de contar con el 70 % de financiación (verifica en la fuente oficial).
❓ ¿Cómo vendo mi inmueble de forma segura y evito estafas?
Verifica los papeles del inmueble antes de publicar, no entregues documentos originales por chat y cita al comprador en un lugar público o con su banco. Desconfía de quien ofrece pagar de más o sin ver el inmueble (verifica en la fuente oficial).
❓ ¿Dónde puedo publicar mi finca, lote o casa para que la vean compradores?
Puedes publicarla en Colombia Move, en la sección de vivienda, con fotos, descripción y contacto directo por WhatsApp. El anuncio queda visible en el portal de inmuebles y en buscadores, y los interesados te escriben sin intermediarios.
Comments
Loading comments...
Checking sign-in status...