
Cómo arrendar en Colombia sin codeudor: garantías y seguros de arriendo
¿No tienes codeudor colombiano? Compara seguros de arriendo, fianzas, CDT bancarios y la negociación directa con el propietario, incluyendo los requisitos actuales de documentos y advertencias legales.
IDIOMA DEL ARTÍCULO
Mostrando idioma original
He visto cómo una buena visita a un apartamento en Laureles se detiene con cuatro palabras: codeudor con finca raíz. El solicitante tenía ingresos remotos estables y extractos bancarios, pero ningún codeudor colombiano que fuera dueño de una propiedad libre de hipoteca. Esa barrera es común —y frustrante—, pero a menudo se puede superar con la garantía y la documentación adecuadas.
Antes de negociar, compara el valor total del arriendo y las condiciones, no solo la cifra principal. Nuestra guía para evitar arriendos con sobreprecio es una segunda pestaña útil para mantener abierta.
Codeudor, fiador y póliza: qué hace cada uno
A codeudor firma junto al inquilino y comparte la responsabilidad del contrato. Un fiador es también un garante, aunque las obligaciones precisas dependen del contrato. Las inmobiliarias y los propietarios comúnmente piden uno o dos garantes con finca raíz colombiana libre de hipoteca porque buscan reducir el riesgo de cobro; es una preferencia de filtro, no un requisito legal para todo arriendo. Para la terminología en español, consulta nuestra explicación sobre codeudor, fiador y póliza de arriendo.
A póliza de arrendamiento funciona de manera diferente. Una aseguradora estudia la solicitud y, si es aprobada, protege al propietario contra riesgos definidos en la póliza. La aprobación depende del proveedor, el valor del arriendo, ingresos demostrables, documentos y a veces del historial financiero local. Nunca aceptaría que “la aseguradora siempre aprueba a los extranjeros” como una promesa seria.
Tres formas prácticas de arrendar sin un codeudor local
| Ruta | Perfil ideal | Principal inconveniente |
|---|---|---|
| Seguro de arriendo | Solicitantes con ingresos claros y verificables | La evaluación y aprobación dependen del proveedor |
| Fianza | Extranjeros que pueden documentar identidad y flujo de efectivo | Proveedor extra, trámites y costo adicional |
| CDT | Inquilinos con capital pero sin garante local | Bloquea una cantidad sustancial de dinero |
El seguro de arriendo es el sustituto más familiar. La orientación local revisada el 17 de julio de 2026 describe primas de aproximadamente el 35%–75% de un mes de arriendo cuando se pagan anualmente, o cerca del 2.5%–3% del arriendo mensual cuando se cobran mensualmente. Confirma la cotización, quién paga, la cobertura y la base de cálculo con la aseguradora específica. La página digital de seguros de arriendo de SURA indica que su producto digital calificado cubre arriendos residenciales desde COP 400,000 hasta COP 1,800,000 sin codeudor cuando el solicitante pasa su revisión de crédito. Ese es un límite del producto, no una promesa de que calificarás.
Una empresa especializada en fianza puede actuar como garantía después de evaluarte. Al 17 de julio de 2026, Fianzas de Colombia dice que los solicitantes extranjeros pueden presentar un pasaporte válido o Cédula de Extranjería más tres meses de extractos bancarios. Pregunta exactamente qué evidencia de ingresos extranjeros, traducciones, tarifas y tiempos de procesamiento aplican para tu caso.
Un CDT (Certificado de Depósito a Término) es la ruta que requiere mayor capital. La orientación local revisada el 17 de julio de 2026 describe abrir un CDT en un banco colombiano y luego pignorarlo o endosarlo a la aseguradora de arriendo como unacontragarantía o pignoración). La cantidad descrita comúnmente es aproximadamente de cinco a nueve meses de arriendo. Esto no es un depósito en efectivo pagado al propietario. Honestamente, lo consideraría como un último recurso porque el dinero permanece bloqueado; obtén por escrito la cantidad, el plazo, las ganancias, el control y las condiciones de liberación antes de fondearlo.
Arrendar directamente con el propietario puede crear flexibilidad
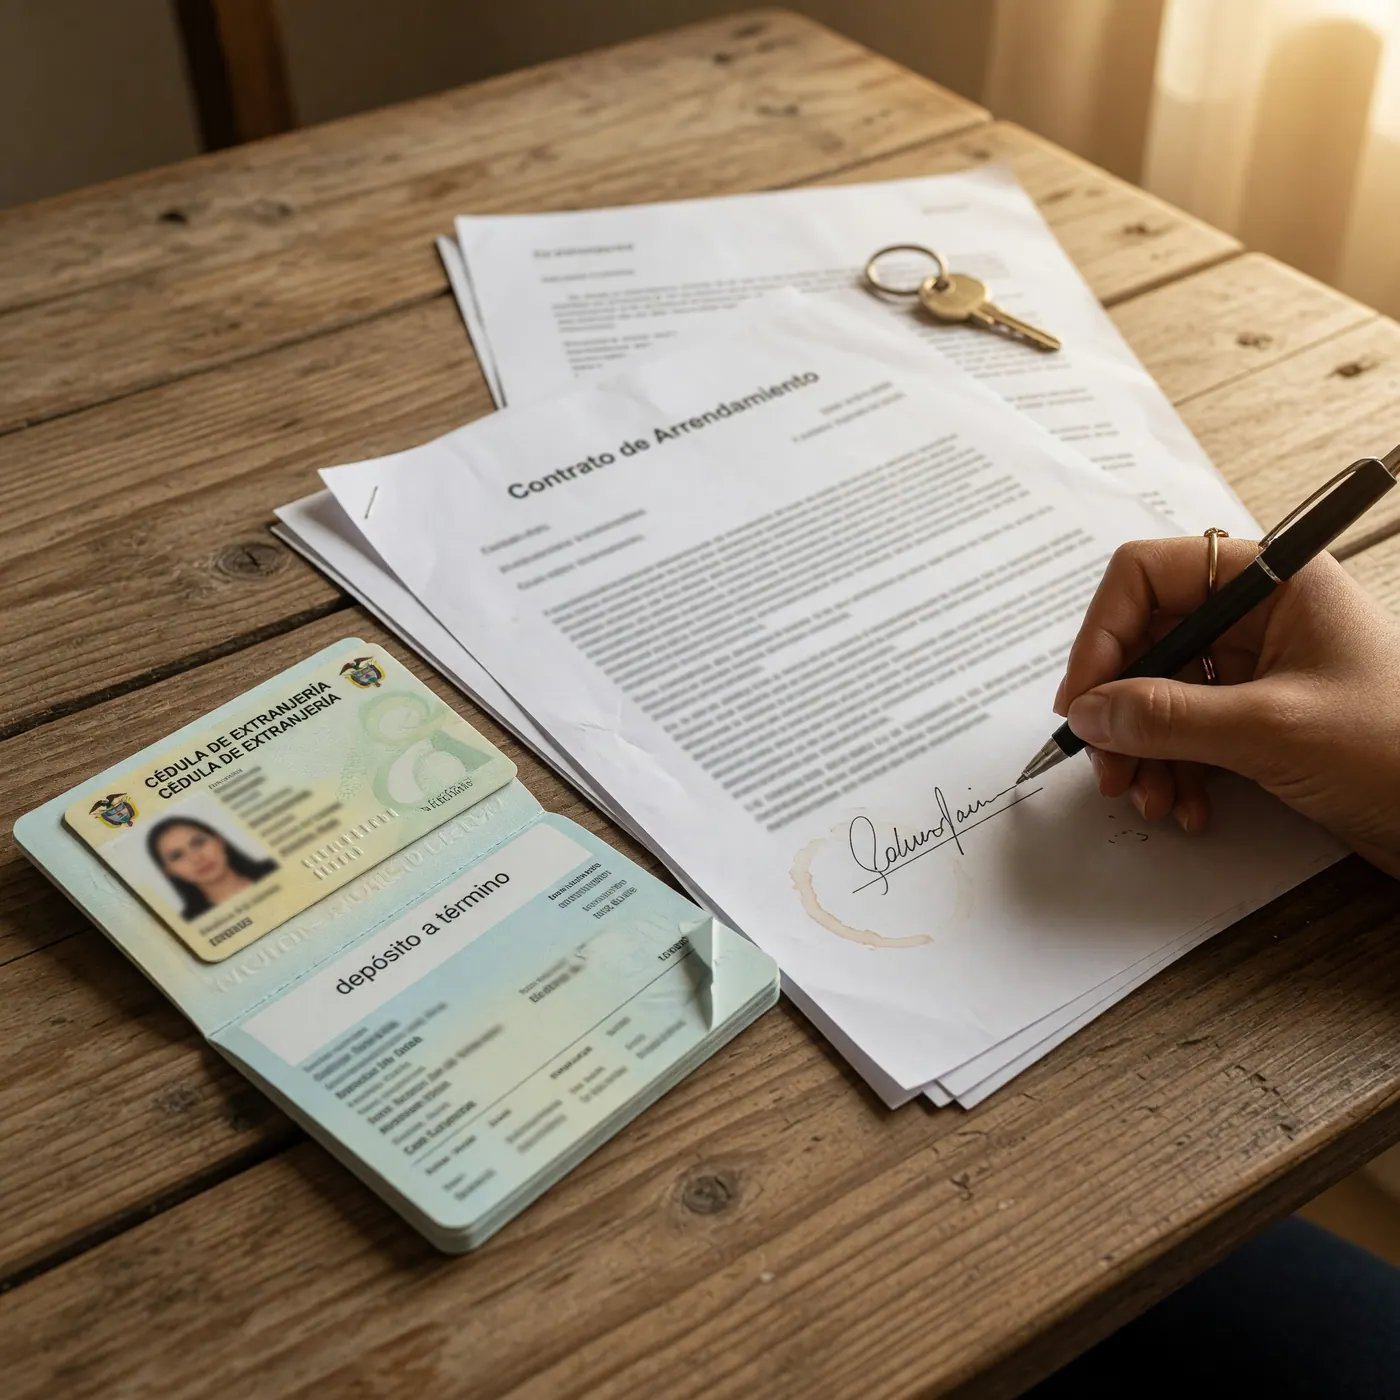
Un propietario directo puede evaluar ingresos del exterior, contratos de trabajo remoto, ahorros o referencias en lugar de aplicar la lista de verificación rígida de una inmobiliaria. Esa flexibilidad es valiosa, pero no justifica documentos vagos. Verifica al propietario o representante autorizado, visita la propiedad, lee el contrato y obtén por escrito el canal de pago y los términos de la garantía. Consulta la lista de verificación completa para arrendar directamente con un propietario colombiano.
Pilas con una solicitud de un gran depósito de seguridad en efectivo. El Artículo 16 de la Ley 820 de 2003 prohíbe que un arrendador exija depósitos en efectivo o garantías de bienes raíces para asegurar un arriendo residencial urbano. El Artículo 15 permite una garantía limitada para servicios públicos, topada al costo de dos períodos de facturación consecutivos y manejada bajo las reglas específicas de la ley. Un CDT pignorado a una aseguradora como contragarantía es legalmente distinto a pagar un depósito al arrendador. Haz que un abogado colombiano revise cualquier lenguaje de garantía inusual.
Según las señales del mercado de Colombia Move generadas el 17 de julio de 2026, la sección de vivienda tenía 111 anuncios activos y 23,113 vistas medidas. Eso no significa que cada anunciante acepte ingresos extranjeros o elimine la necesidad de un codeudor. Sí te da una muestra de comparación en tiempo real, así que envía el mismo resumen claro de tu solicitud a varios anuncios adecuados en lugar de comprometerte con el primer balcón que te guste.
Prepara un paquete de solicitud antes de contactar a nadie
Mi movimiento práctico es preparar una carpeta PDF ordenada más una nota de presentación de una página. Incluye solo los documentos que el evaluador realmente necesita y pregunta quién los recibirá y retendrá antes de enviar cualquier cosa.
Lista de verificación de la solicitud:
- Pasaporte válido o Cédula de Extranjería
- Tres extractos bancarios recientes; ten meses adicionales listos si los piden
- Carta laboral, contratos con clientes, evidencia de pensión o carta de contador según corresponda
- Resumen en español sencillo de ingresos, ocupantes, plazo del contrato y método de pago
- Referencias con permiso y datos de contacto actuales
- Traducciones solicitadas por la aseguradora o empresa de garantía
Tacha números de cuenta y transacciones no relacionadas, pero deja tu nombre, emisor, fechas y los totales relevantes lo suficientemente visibles para verificar. Nunca edites saldos ni fabriques un contrato. Si el arriendo o los servicios públicos se cobrarán en línea, pregunta qué canal se usa; nuestra explicación sobre pagar facturas vía PSE cubre la limitación de la cuenta bancaria local.
Preguntas y señales de alerta antes de pagar
Pregunta por escrito: ¿Quién estudia la solicitud? ¿Sigue siendo necesario un codeudor? ¿Qué cubre la póliza o la fianza? ¿Quién paga la tarifa? ¿Qué sucede si el estudio falla? ¿Cómo se libera un CDT? ¿Qué pagos reciben recibos? Un rechazo claro es menos peligroso que una aprobación vaga ligada a una transferencia urgente.
Aléjate si hay presión para pagar antes de una visita, negativa a identificar al dueño o agente autorizado, espacios en blanco en el contrato, transferencias a cuentas personales sin explicación o promesas de aprobación de seguro garantizada. Compara propiedades similares en portales locales como Fincaraíz y Metrocuadrado, luego verifica la propiedad y la contraparte de forma independiente.
La desventaja honesta es que un solicitante extranjero puede necesitar varias solicitudes y más papeleo. Aun así, una ruta documentada a través de un seguro, una fianza o un CDT es mejor que improvisar un trato en efectivo arriesgado. Esta es información práctica, no asesoramiento legal individual; haga que un abogado colombiano revise las garantías inusuales.
Preguntas Frecuentes
❓ ¿Es legalmente obligatorio un codeudor para arrendar en Colombia?
No. La Ley 820 de 2003 no exige que todo arrendatario residencial proporcione un codeudor. Es una condición de control de riesgos establecida comúnmente por propietarios, inmobiliarias o aseguradoras, por lo que otro arrendador o producto de garantía puede aceptar una ruta diferente.
❓ ¿Es legal que un arrendador pida un depósito en efectivo por un arriendo residencial?
No, no como depósito de seguridad residencial general. El Artículo 16 de la Ley 820 de 2003 prohíbe los depósitos en efectivo o garantías sobre bienes raíces utilizados para asegurar un arrendamiento urbano residencial. El Artículo 15 tiene una excepción limitada para garantías de servicios públicos, limitada a dos periodos de facturación consecutivos. Un CDT pignorado a una aseguradora no es un depósito directo al arrendador.
❓ ¿Puede un seguro de arrendamiento reemplazar totalmente a un codeudor?
Sí, algunos productos de seguros de arrendamiento pueden reemplazar al codeudor si el solicitante pasa la evaluación. La página digital de SURA, verificada el 17 de julio de 2026, describe esta ruta para arriendos residenciales que califican desde COP 400.000 hasta COP 1.800.000. La aprobación y la cobertura nunca son automáticas.
❓ ¿Qué documentos requieren las compañías de garantía a los extranjeros?
Espere pruebas de identidad y de ingresos recientes. Fianzas de Colombia indicó el 17 de julio de 2026 que los solicitantes extranjeros pueden usar un pasaporte válido o Cédula de Extranjería con tres meses de extractos bancarios. Otro proveedor podría solicitar más meses, contratos, referencias, traducciones o registros locales.
❓ ¿Quién paga la prima del seguro de arrendamiento?
Depende del acuerdo y del producto, así que confirme quién paga antes de aplicar. La guía local revisada el 17 de julio de 2026 describe aproximadamente entre el 35% y el 75% de un mes de arriendo anualmente o alrededor del 2.5% al 3% del arriendo mensual cuando se cobra mensualmente, pero la cotización de la aseguradora es la que manda. No asuma que el propietario lo asumirá.
❓ ¿Qué es un CDT y cómo funciona como garantía de arrendamiento?
Un CDT es un certificado de depósito a término colombiano que puede ser pignorado o endosado a la compañía de seguros de arrendamiento como contragarantía. La guía local revisada el 17 de julio de 2026 describe bloquear aproximadamente de cinco a nueve meses de arriendo. No es dinero entregado al arrendador; confirme el plazo y las condiciones de liberación antes de financiarlo.
Comments
Loading comments...
Checking sign-in status...