
Residencia fiscal en Colombia: La regla de los 183 días que todo expatriado debe entender (2026)
¿Planea quedarse en Colombia a largo plazo? Aprenda cómo la DIAN calcula el periodo móvil de 365 días, cuándo comienza la residencia fiscal y qué formulario de declaración debe presentar.
IDIOMA DEL ARTÍCULO
Mostrando idioma original
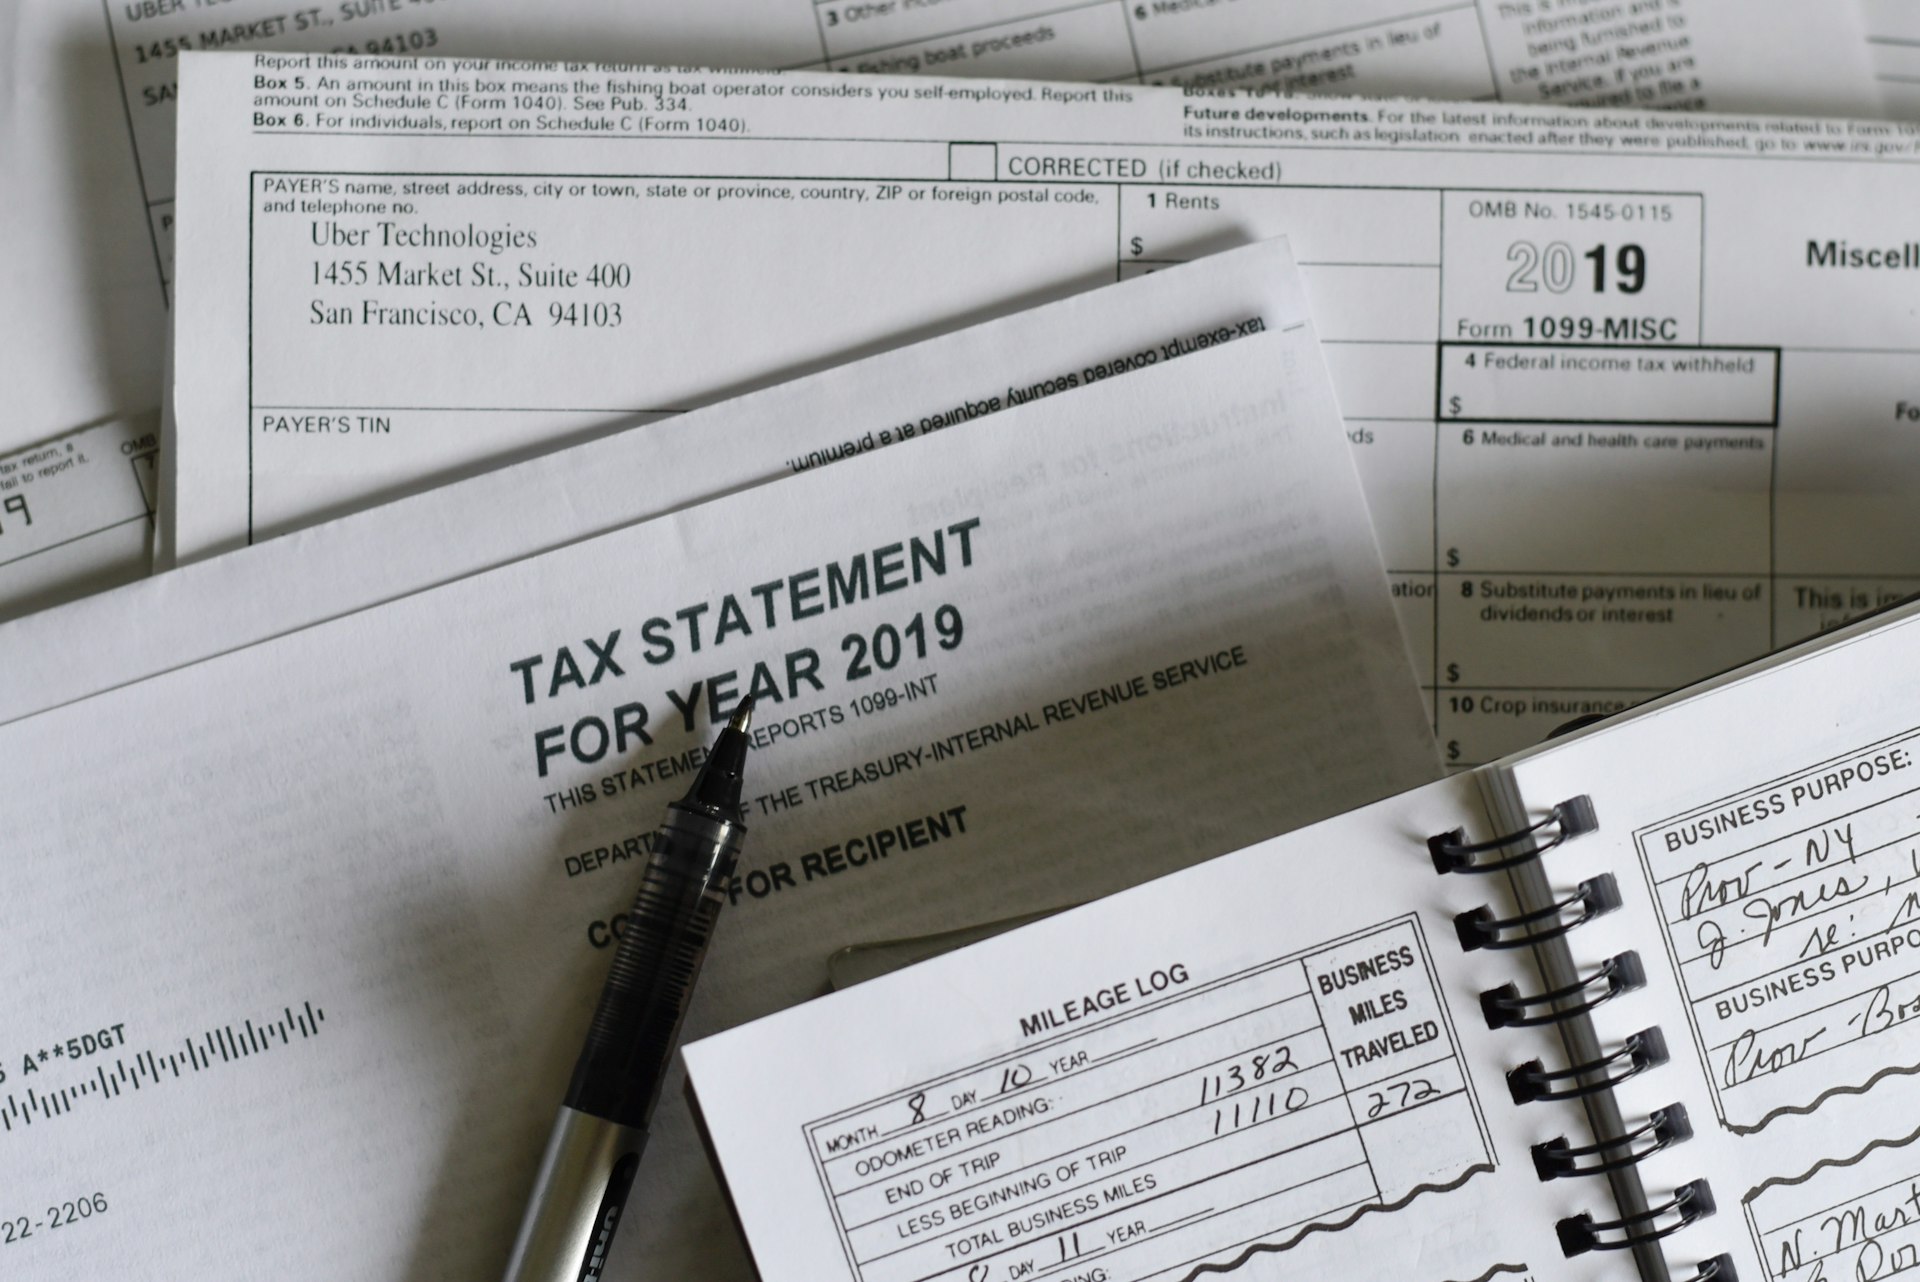
Muchos nómadas digitales y trabajadores remotos que llegan a Colombia asumen que, mientras permanezcan con un sello de turista o una Visa de Nómada Digital, sus obligaciones fiscales globales permanecen totalmente intactas a nivel local. Sin embargo, la agencia tributaria de Colombia, la Dirección de Impuestos y Aduanas Nacionales (DIAN), no determina las obligaciones fiscales en función del estatus migratorio. En cambio, el umbral se rige estrictamente por la presencia física según el Artículo 10 del Estatuto Tributario de Colombia (Estatuto Tributario).
Si pasas más de 183 días calendario en Colombia dentro de cualquier ventana móvil de 365 días consecutivos, automáticamente te conviertes en residente fiscal colombiano. Entender cómo funciona este cálculo, cómo se cuentan los sellos de entrada y qué formularios se deben presentar es esencial para cualquiera que planee una estancia prolongada en Medellín, Bogotá o en cualquier parte de Colombia.
La base legal: Artículo 10 del Estatuto Tributario
Bajo el Artículo 10 del Estatuto Tributario, una persona natural se convierte en residente fiscal en Colombia si permanece físicamente presente en el país, de forma continua o discontinua, por más de 183 días calendario dentro de cualquier período de 365 días consecutivos. Esto no se limita a un año calendario estándar (del 1 de enero al 31 de diciembre); la DIAN evalúa un reloj continuo de 365 días que mira hacia atrás desde cualquier día dado.
Los elementos legales clave de esta regla incluyen:
- Ventana móvil: El plazo de 365 días se mueve constantemente. Un viaje corto a Panamá o Ecuador no reinicia el reloj; la DIAN cuenta el total acumulado de días que estuviste dentro de las fronteras colombianas durante cualquier ventana de revisión de 365 días.
- Días de entrada y salida: El lenguaje estatutario establece explícitamente que tanto el día calendario en el que ingresas a Colombia como el día en que sales se incluyen en el conteo de 183 días.
- Indiferencia al tipo de visa: Ya sea que entres con un permiso de turista, extiendas tu estancia autorizada o poseas una Visa de Nómada Digital formal (Visa V Nómada Digital), la DIAN aplica el Artículo 10 de manera idéntica.
Cómo la DIAN rastrea los días y los cruces fronterizos
Al calcular tu estancia total, los registros migratorios proporcionan las fechas de tus movimientos. Si llegas a Colombia el 10 de marzo y sales el 20 de marzo, ese viaje cuenta como 11 días calendario completos para tu límite de 183 días, porque se incluyen tanto la fecha de entrada como la de salida. Yo mantengo una carpeta de pruebas simple con fotos de los sellos del pasaporte, confirmaciones de vuelo y registros de Check-Mig; es mucho más fácil conciliar un conteo de días límite a partir de documentos que de memoria.
Un error común entre los trabajadores remotos es intentar hacer un “viaje de frontera” para reiniciar el reloj fiscal. Salir de Colombia puede afectar tu cálculo de estancia migratoria dependiendo de tu estatus, pero no tiene ningún efecto en tu conteo de residencia fiscal de la DIAN. Si pasas 100 días en Medellín entre enero y abril, te vas por dos meses y regresas por otros 90 días en septiembre, has acumulado 190 días dentro de una sola ventana de 365 días, lo que desencadena la residencia fiscal.
La regla de división en dos años fiscales
Debido a que el período de evaluación de 365 días es móvil, muchos expatriados acumulan su día 184 a través de dos años calendario diferentes. Por ejemplo, si llegas a Colombia el 1 de septiembre de 2025 y permaneces continuamente hasta abril de 2026, cruzas el umbral en 2026.
Bajo los pronunciamientos administrativos de la DIAN, incluido el Oficio 007234, cuando el umbral se cumple en dos años calendario, eres reconocido legalmente como residente fiscal para el segundo año fiscal (en este ejemplo, el año fiscal 2026). No eres reclasificado retroactivamente como residente para 2025. En consecuencia, tu obligación de declarar como residente fiscal comienza durante la temporada de declaración para ese segundo año fiscal.
Residente fiscal vs. no residente: Formulario 210 vs. Formulario 110
Cruzar el umbral de 183 días cambia fundamentalmente la forma en que declaras ingresos y activos ante el gobierno colombiano:
- Residentes fiscales (Formulario 210): Los residentes fiscales colombianos deben declarar sus ingresos de fuente mundial y activos globales a la DIAN. Esto incluye ingresos laborales extranjeros, pagos por trabajo freelance, dividendos, ingresos por alquileres en el extranjero y cuentas bancarias extranjeras. Debes presentar el Formulario 210.
- No residentes (Formulario 110): Los no residentes que están obligados a declarar utilizan el Formulario 110, declarando ingresos de fuente colombiana y activos ubicados dentro de Colombia.
Visas de Nómada Digital y tratados de doble imposición
Poseer una Visa de Nómada Digital bajo la Resolución 5477 requiere demostrar ingresos remotos de al menos 3 SMMLV (COP 5,252,715 por mes en 2026). Si bien esta visa permite el trabajo remoto legal para empleadores extranjeros mientras se vive en Colombia, no otorga una exención de la ley fiscal interna. Si resides en Colombia con una Visa de Nómada Digital por más de 183 días en un período móvil de 365 días, la DIAN te clasifica como residente fiscal.
Para evitar pagar impuestos sobre los mismos ingresos dos veces, los residentes extranjeros dependen de marcos fiscales internacionales:
- Tratados de Doble Imposición (CDI): Colombia mantiene tratados activos con países como Canadá, España, el Reino Unido, Chile y Suiza. Estos acuerdos contienen reglas de desempate que pueden asignar la residencia fiscal según factores como un hogar permanente o el centro de intereses vitales.
- Expatriados de Estados Unidos: Colombia no tiene un tratado integral de impuestos sobre la renta con los Estados Unidos. Los ciudadanos estadounidenses pueden necesitar evaluar el Crédito Fiscal Extranjero o la Exclusión de Ingresos Ganados en el Extranjero en su declaración de EE. UU. con un profesional de impuestos transfronterizos.
Para más detalles sobre las estructuras de tratados y los mecanismos de declaración en EE. UU., consulta nuestra guía detallada sobre el Tratado Fiscal EE. UU.-Colombia y reglas de doble imposición.
Si estás planeando la duración de tu estancia usando extensiones de turista antes de llegar a la marca de los 183 días, revisa nuestras instrucciones paso a paso sobre cómo extender tu estancia de turista en Colombia de 90 a 180 días legalmente.
Lista de verificación de cumplimiento práctico antes de declarar
- Concilia cada fecha de viaje: Cuenta tanto los días de llegada como los de salida a través de una ventana móvil de 365 días.
- Activa tu RUT: Si tienes una obligación de declarar, confirma que tu Registro Único Tributario y los códigos de actividad económica estén actualizados ante la DIAN.
- Habilita la firma electrónica: Las declaraciones de la DIAN requieren su Firma Electrónica.
- Revisa tus ingresos y activos globales: Un residente fiscal puede necesitar el Formulario 210 y, cuando se cumple el umbral aplicable, el Formulario 160 para activos en el extranjero.
- Usa un contador público: colombiano. Los deberes de declaración, deducciones, tratamiento de tratados y umbrales anuales en UVT dependen de tus hechos específicos; confírmalos antes del calendario de declaración de agosto a octubre.
Preguntas frecuentes
❓ ¿Salir de Colombia para un viaje de fin de semana reinicia el conteo de 183 días?
No. La DIAN contabiliza los días acumulados en cualquier periodo móvil de 365 días consecutivos. Las vacaciones cortas en el extranjero o las salidas breves no eliminan los días transcurridos previamente en Colombia.
❓ ¿Los días de entrada y salida cuentan para el total de 183 días?
Sí. Las normas legales del artículo 10 del Estatuto Tributario establecen explícitamente que tanto el día de ingreso a Colombia como el día de salida se contabilizan como días completos.
❓ ¿Tener una Visa de Nómada Digital me exime de la residencia fiscal ante la DIAN?
No. El estatus migratorio de la visa y la residencia fiscal ante la DIAN son asuntos legales distintos. Permanecer más de 183 días en una ventana móvil de 365 días activa la residencia fiscal, independientemente de si tienes visa de nómada, de turista o de migrante.
❓ ¿Qué formulario tributario presentan los residentes fiscales extranjeros en Colombia?
Formulario 210. Los residentes fiscales colombianos declaran sus ingresos y activos mundiales mediante el Formulario 210. Los no residentes que están obligados a declarar utilizan el Formulario 110 para ingresos de fuente colombiana y activos locales.
❓ ¿Qué sucede si mis 183 días atraviesan dos años calendario?
Te conviertes en residente fiscal para el segundo año calendario. Según el artículo 10 y los conceptos administrativos de la DIAN, ese segundo año —no el primero— es el año en el que comienza la residencia.
❓ ¿Tiene Colombia un tratado para evitar la doble imposición con Estados Unidos?
No. Colombia no tiene un tratado bilateral integral de impuestos sobre la renta con los EE. UU. Los expatriados estadounidenses deben revisar los créditos o exclusiones fiscales extranjeros disponibles con un profesional calificado en impuestos transfronterizos.
Comments
Loading comments...
Checking sign-in status...